El primer documento de esta serie sobre crédito privado con grado de inversión destacó el creciente interés que los inversionistas institucionales han puesto recientemente en esta clase de activo e identificó el diferencial (spread) frente a los bonos públicos, los covenants negociados, la flexibilidad estructural y la diversificación como los cuatro pilares centrales de su propuesta de valor. Este segundo artículo de la serie examina con mayor detalle la prima: qué es, por qué los emisores están dispuestos a pagarla y cuánto ha ofrecido históricamente y ofrece hoy.
¿Qué es la prima frente a los bonos públicos?
La prima frente a los bonos públicos, también llamada valor relativo, es el rendimiento adicional que paga un bono privado respecto de un bono público de calificación, sector, estructura y vencimiento comparables. Lo ideal es medirla contra bonos públicos comparables reales, a precios observados actuales y en términos de spread, y no contra un índice genérico, ya que los índices y los precios desactualizados pueden distorsionar el rendimiento adicional real. No existe una metodología estándar en la industria para este cálculo, lo que explica en parte por qué las estimaciones publicadas varían entre administradores y fuentes externas.
Una prima por menor liquidez, no por iliquidez
Si bien el mercado suele denominar a este rendimiento adicional como prima de iliquidez, ese enfoque exagera la realidad en dos aspectos. En primer lugar, las colocaciones privadas con grado de inversión no son ilíquidas. La demanda ha aumentado de forma significativa en los últimos años, con niveles promedio de sobresuscripción de aproximadamente seis veces en 2025.1 Nuestra propia experiencia ilustra el carácter competitivo del mercado para estos activos de disponibilidad limitada: el año pasado, en ofertas presentadas por más de USD 4.000 millones en bonos, se nos asignaron cerca de USD 1.000 millones.2 Esa intensa demanda respalda la venta en un mercado secundario activo, donde un pequeño grupo de corredores especializados actúa como creador de mercado. Otros tenedores de las mismas colocaciones privadas suelen ser la fuente de compra más líquida en el mercado secundario. Vender una posición generalmente toma más tiempo que en el caso de un bono público y el precio se negocia en mayor medida, pero esto implica una menor liquidez, no su ausencia: con frecuencia los bonos pueden venderse en cuestión de días o semanas.
En segundo lugar, la liquidez no es el único motivo de la prima. Una investigación del Banco de la Reserva Federal de Chicago identifica dos componentes distintos: la compensación por el descuento que los inversionistas podrían enfrentar en una venta forzada y una prima por complejidad que los compensa por estructuras de operación o condiciones de endeudamiento no estándar. Por ese motivo, algunos especialistas prefieren el término prima por complejidad en lugar de prima de iliquidez, ya que refleja mejor el conjunto de factores (estructurales, de plazos y de información) que impulsan el rendimiento adicional frente a los bonos públicos.
Por qué los emisores de colocaciones privadas con grado de inversión pagan una prima
La prima existe porque los emisores están dispuestos a pagar por algo que el mercado público no ofrece. Históricamente, la principal motivación era el acceso: muchos emisores eran demasiado pequeños para realizar una emisión costo-eficiente en el enorme mercado de bonos públicos. A medida que el mercado privado con grado de inversión ha crecido, otras motivaciones han ganado igual relevancia. Algunos emisores valoran la confidencialidad y prefieren compartir su información financiera con un grupo reducido de prestamistas en lugar de divulgarla públicamente de manera permanente. Otros tienen el tamaño suficiente para acceder al mercado público, pero buscan flexibilidad estructural, como desembolsos diferidos o con inicio a futuro, que les permiten fijar hoy el precio de un capital que se utilizará meses después, o calendarios de amortización adaptados a un perfil específico de flujo de caja.
Un número creciente de emisores utiliza ambos mercados y elige el que mejor se ajusta a sus necesidades en cada momento, valorando contar con una relación consolidada en el mercado de deuda privada como fuente alternativa y permanente de capital, por si las condiciones del mercado público se tornan desfavorables.
¿De cuánto es la prima?
Un análisis del Banco de la Reserva Federal de Chicago atribuye una prima promedio de aproximadamente 60 puntos base (pb) a las colocaciones privadas con grado de inversión frente a bonos públicos comparables, con variaciones según el segmento: 39 pb para colocaciones de empresas no financieras y 78 pb para colocaciones del sector financiero.3
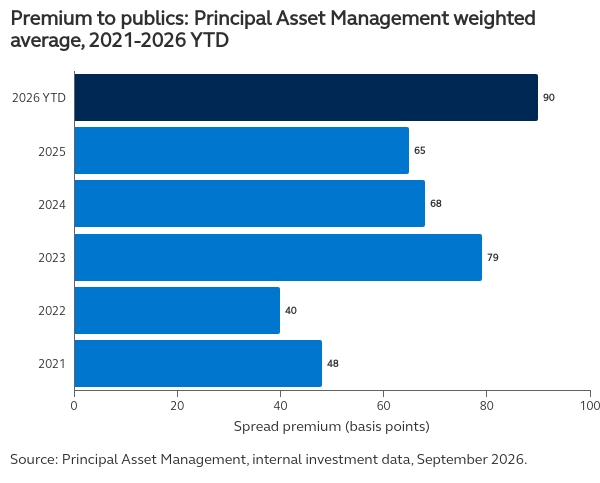
Nuestra experiencia se ubica hacia el extremo superior de estos rangos. En casi USD 10.000 millones en transacciones de bonos privados con grado de inversión concretadas durante los cinco años hasta septiembre de 2026, la prima promedio ponderada frente a los bonos públicos fue de 62 pb. En lo que va de 2026, el promedio es de 90 puntos base, sobre una cartera con una calificación promedio de A- y una vida promedio de diez años.
Conoce en mayor profundidad la prima de los mercados privados
Lee el documento completo para conocer los factores que influyen en la prima del crédito privado con grado de inversión, incluidas las condiciones de mercado, los corporativos estructurados, los rendimientos y la mitigación del riesgo a la baja.
Reporte elaborado por Michael Zorich, Managing Director, Head of Investment Grade Private Credit en Principal Asset Management.
Aviso Legal: La información en este documento no debe ser considerada como un consejo o recomendación para la adquisición o venta de valores. La rentabilidad pasada no es un indicador confiable de la rentabilidad futura y no resulta confiable para adoptar decisiones de inversión. La rentabilidad de las inversiones es variable. La información no debe ser entendida como una recomendación de inversión ni como un pronóstico cierto o proyección de rentabilidad. Esta información no pretende representar el funcionamiento de ninguna inversión en particular. Este documento ha sido creado por Principal Asset Management y traducido mediante modelos de inteligencia lingüística avanzada (GPT), asegurando coherencia terminológica y contextual.