Las preocupaciones sobre el ritmo y la escala del despliegue de la IA se han intensificado ante el temor de que la fricción regulatoria y otros obstáculos puedan afectar la rentabilidad y el calendario de los retornos esperados. Sin embargo, el debate se centra principalmente en las condiciones bajo las cuales se pueden construir nuevos centros de datos, más que en si deben construirse o no. Es importante destacar que esto no marca el fin del ciclo de la IA. Por el contrario, la mayor fricción regulatoria probablemente impulsará una mayor diferenciación entre proyectos, haciendo de la selectividad un factor clave a medida que el ciclo madure.
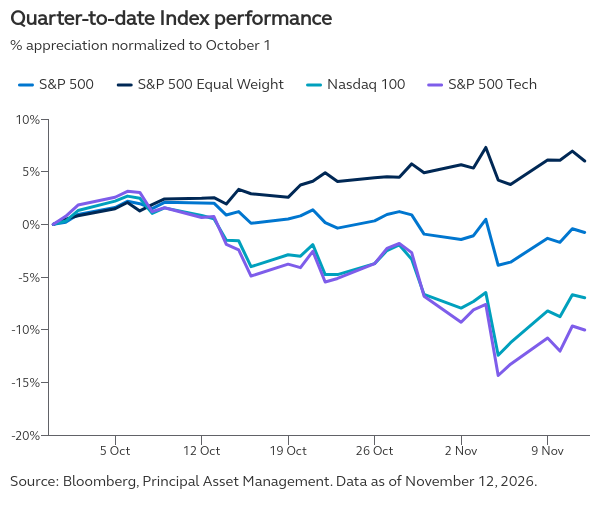
Las preocupaciones sobre el ciclo de inversión de capital (capex) en IA se han ido acumulando durante varios trimestres, mucho antes de las elecciones de medio término, debido a la persistente incertidumbre sobre el ritmo, el tamaño y los retornos finales asociados al despliegue. Las victorias demócratas en elecciones clave al Congreso y a las gobernaciones han sumado incertidumbre política y regulatoria a una tendencia secular que ya estaba siendo reevaluada. Sin embargo, el debate de políticas públicas es más matizado.
Si bien la oposición política a los centros de datos es real, el argumento estratégico a favor de su desarrollo sigue siendo sólido en ambos partidos, ya que la IA se considera clave para la competitividad económica y la seguridad nacional de EE. UU. Por lo tanto, la discusión gira menos en torno a si debe construirse infraestructura de IA y más en torno a las condiciones bajo las cuales los nuevos proyectos pueden avanzar.
Es importante señalar que estas presiones no implican que el ciclo de la IA haya llegado a su fin. Más bien, el mayor escrutinio probablemente impulsará una mayor diferenciación entre empresas, proyectos y geografías. Condiciones más exigentes para nuevos desarrollos podrían aumentar el valor de los operadores de centros de datos ya establecidos, mientras que se verán favorecidos los proyectos capaces de alinear la demanda de capacidad de cómputo con la disponibilidad de infraestructura, la viabilidad económica y la aceptación de la comunidad. Para los inversionistas, esto apunta a una mayor selectividad, en lugar de abandonar por completo la temática de la IA.
La elección ha aumentado la probabilidad de una mayor fricción regulatoria en torno a la infraestructura de IA. Sin embargo, no ha demostrado que el ciclo de inversión subyacente en IA esté perdiendo fuerza.
Reporte elaborado por Magdalena Ocampo, Market Strategist para Principal Asset Management Global Insights Team.
Aviso Legal: La información en este documento no debe ser considerada como un consejo o recomendación para la adquisición o venta de valores. La rentabilidad pasada no es un indicador confiable de la rentabilidad futura y no resulta confiable para adoptar decisiones de inversión. La rentabilidad de las inversiones es variable. La información no debe ser entendida como una recomendación de inversión ni como un pronóstico cierto o proyección de rentabilidad. Esta información no pretende representar el funcionamiento de ninguna inversión en particular. Este documento ha sido creado por Principal Asset Management y traducido mediante modelos de inteligencia lingüística avanzada (GPT), asegurando coherencia terminológica y contextual.