América Latina se encuentra en un punto de inflexión. Durante décadas, la inversión en infraestructura se mantuvo muy por debajo de lo que la región requería. Hoy, el nearshoring, la transición energética, la digitalización y la urbanización aceleran la demanda de capital, justo cuando los gobiernos enfrentan restricciones fiscales y los bancos reducen su capacidad para financiar activos de largo plazo.
Cerrar la brecha requeriría una inversión anual equivalente a aproximadamente 6,2% del PIB regional, o cerca de USD 320 mil millones, frente a una tasa histórica de inversión de alrededor de 2,2%. Sin embargo, el capital privado dedicado a la región sigue siendo marginal: en 2025, los fondos de deuda privada enfocados en América Latina levantaron aproximadamente USD 800 millones, frente a USD 356 mil millones a nivel global.
La desconexión es evidente. Una región que representa aproximadamente 7% del PIB mundial atrae solo cerca de 1% del capital global de deuda privada. Para los inversionistas institucionales, esta escasez no es simplemente una restricción. Es una fuente potencial de prima derivada de la capacidad de originación y liquidez difícil de replicar en mercados más profundos.
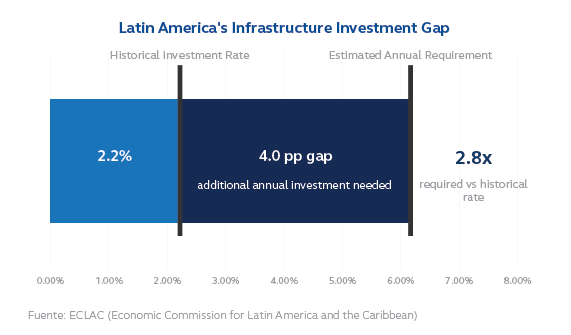
La tesis es simple: las necesidades de financiamiento superan ampliamente la oferta de capital especializado.
¿Qué significa infraestructura en América Latina?
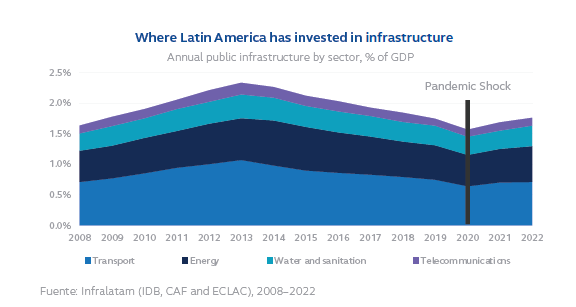
Los activos resultan familiares para cualquier inversionista global. Lo que cambia es el contexto: cuellos de botella, marcos regulatorios, profundidad de los mercados financieros y exposición cambiaria. La oportunidad se concentra en cinco áreas:
Electricidad: la principal restricción ya no es únicamente la generación. La transmisión, la interconexión y la capacidad de la red son cada vez más críticas.
Energía: la transición se apoya en energías renovables, almacenamiento y transporte de gas natural. En México, el gas natural sigue siendo esencial para la seguridad energética y la competitividad.
Transporte y logística: carreteras, puertos, ferrocarriles y plataformas logísticas deben adaptarse a cadenas de suministro regionales más cortas y resilientes.
Infraestructura digital: los data centers, la fibra terrestre y submarina, y la conectividad de última milla constituyen el segmento de mayor crecimiento.
Infraestructura social: hospitales, escuelas y plantas de tratamiento de agua dependen cada vez más de las asociaciones público-privadas (PPP) y las concesiones para convertir prioridades públicas en proyectos financiables.
La macroeconomía importa, pero no define la oportunidad.
El crecimiento regional es moderado y muy desigual. Las cifras agregadas ocultan diferencias significativas en actividad, inflación, tasas de interés, marcos fiscales y capacidad institucional. Por lo tanto, el crédito de infraestructura debe evaluarse país por país y proyecto por proyecto.
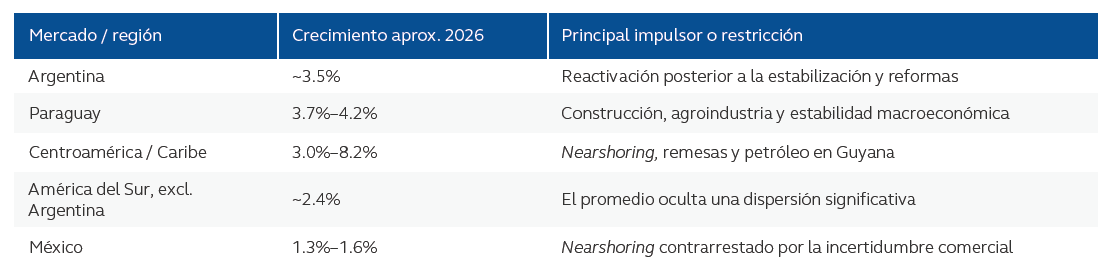
Las altas tasas de interés locales tienen un doble efecto: mejoran los retornos potenciales de la deuda, pero aumentan el costo del capital y reducen el margen de error de los proyectos. El resultado es una mayor necesidad de disciplina en la estructuración.
Política: menos foco en el ruido electoral y más en la continuidad contractual.
Los ciclos electorales generan volatilidad, pero rara vez coinciden con la vida económica de un activo de infraestructura. Para un prestamista de largo plazo, la calidad crediticia soberana, la estabilidad regulatoria y la exigibilidad de los contratos importan más que el resultado de una elección específica.
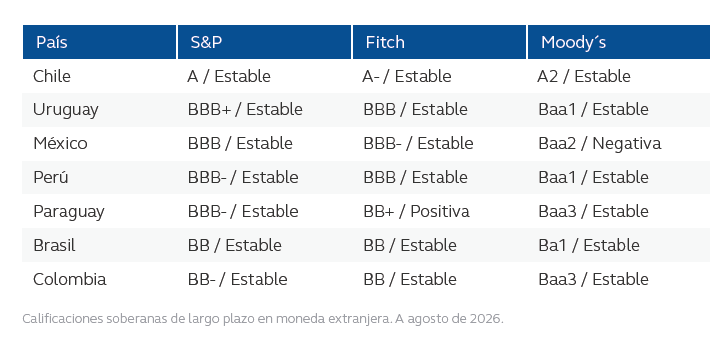
En torno a una elección, tres variables requieren atención directa: la continuidad de los programas de infraestructura, las concesiones y los calendarios de licitación; la estabilidad de los marcos tarifarios y los mecanismos de indexación; y la credibilidad fiscal y capacidad del gobierno para cumplir sus obligaciones contractuales.
Dimensión de la oportunidad
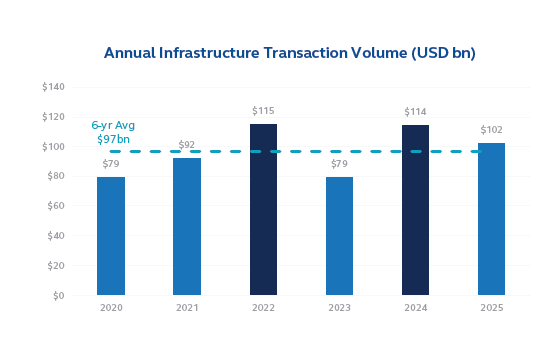
El volumen anual de transacciones de infraestructura en América Latina ha oscilado entre USD 79 mil millones y USD 115 mil millones durante los últimos seis años. No se trata de un mercado emergente en términos de actividad. Se trata de un mercado con actividad relevante con capital institucional insuficiente.
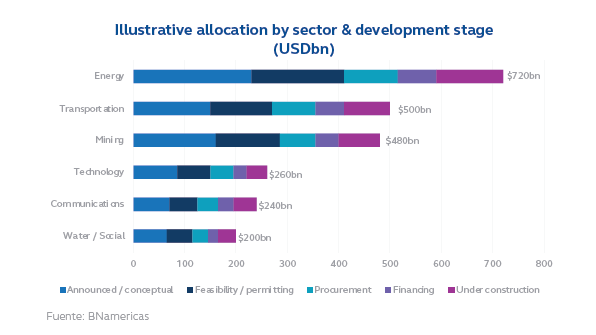
La región cuenta con aproximadamente 8.000 proyectos activos en energía, minería, transporte, comunicaciones y tecnología, con un valor estimado de USD 2,4 billones. Cerca de USD 538 mil millones podrían entrar en construcción durante 2026 y 2027. Frente a este pipeline, la deuda privada representa menos de 1% del financiamiento de la clase de activo.
Los bancos están abriendo espacio para prestamistas alternativos.
Las restricciones de balance y de capital están reduciendo la capacidad de los bancos para otorgar financiamiento de largo plazo. En los mercados desarrollados, los inversionistas institucionales cubrieron esa brecha. En América Latina, la transición apenas comienza. La oportunidad radica en financiar activos esenciales mediante estructuras negociadas, protecciones contractuales y una prima por iliquidez.
Cómo se estructura la deuda
La disciplina aplicada al due diligence y al proceso de estructuración crediticia es comparable con la de los mercados desarrollados. Las diferencias surgen en tres dimensiones críticas:
Prima por iliquidez: las transacciones latinoamericanas suelen ofrecer entre 100 y 150 puntos básicos sobre créditos estadounidenses comparables. Esta prima refleja una menor profundidad y liquidez de mercado, no necesariamente una calidad estructural inferior.
Moneda: un posible descalce entre ingresos, costos y deuda puede modificar de manera fundamental el perfil de riesgo. Algunos activos solo pueden financiarse en moneda local; otros generan ingresos vinculados al dólar, pero mantienen costos e impuestos en moneda local. La cobertura debe diseñarse para la vida económica del proyecto, no únicamente para el cierre financiero.
Mejora crediticia multilateral: las garantías parciales, los tramos subordinados y otros mecanismos proporcionados por instituciones multilaterales pueden reducir el riesgo, ampliar la base de inversionistas y mejorar el costo de capital.
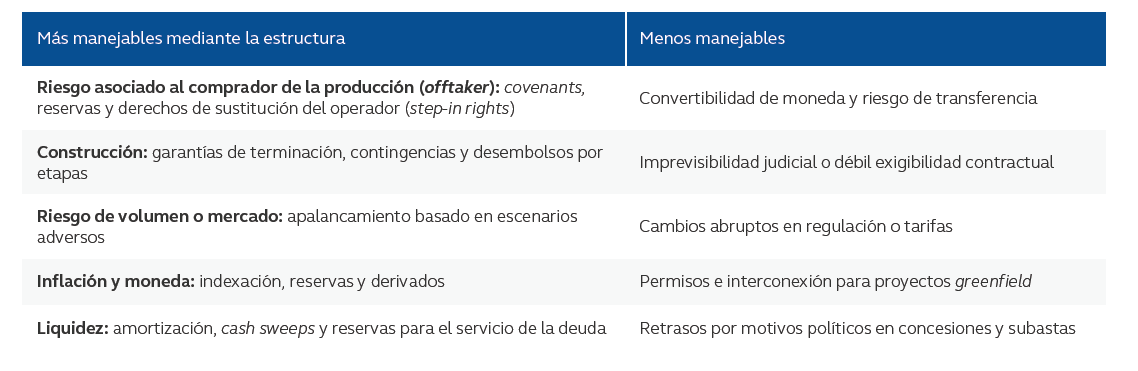
Separar los riesgos que pueden estructurarse de aquellos que deben reflejarse en el precio.
El objetivo no es eliminar todos los riesgos. Es determinar cuáles pueden asignarse, cubrirse o limitarse contractualmente, y cuáles deben aceptarse y compensarse adecuadamente.
Conclusión
La infraestructura latinoamericana ya no es solo una historia de subinversión. Es una historia de demanda estructural: las cadenas de suministro son cada vez más regionales, los sistemas energéticos deben transformarse y las economías digitales requieren capacidad física.
El capital público es insuficiente. Los bancos no pueden proporcionar todo el plazo ni el volumen requeridos. La deuda privada institucional sigue estando significativamente subrepresentada.
Para los inversionistas con capacidades locales de análisis y ejecución, estructurar con disciplina y distinguir el riesgo soberano del riesgo de proyecto, la oportunidad es clara: mayor acceso, protecciones más sólidas y potencial de primas atractivas ajustadas por riesgo.
Reporte elaborado por Ana Padilla, PM Director Infrastructure & Private Assets y Xander Piedra, Vice President - Private Infrastructure.
Descarga el documento completo / Download the full paper
Descargar en español (PDF)
Download in English (PDF)
Aviso Legal: La información contenida en este documento no constituye asesoramiento ni una recomendación para comprar o vender valores. El rendimiento pasado no es un indicador fiable de los resultados futuros y no debe utilizarse como base para tomar decisiones de inversión. La rentabilidad de las inversiones puede fluctuar. La información aquí facilitada no debe interpretarse como una recomendación de inversión, garantía, previsión o proyección de resultados futuros. Tampoco pretende representar el rendimiento de ninguna inversión en particular. Este documento ha sido elaborado por Principal Asset Management y traducido mediante modelos avanzados de inteligencia lingüística (GPT) con el fin de mantener la coherencia terminológica y contextual.